资产评估多领域实践 房地产、存贷、固定资产与改制企业整体评估解析
资产评估是现代经济活动中不可或缺的专业服务,广泛应用于产权交易、企业重组、融资抵押、司法鉴定等领域。其中,房地产评估、存贷评估、固定资产评估以及改制企业整体评估是常见而又各具特点的评估类型。本文将对这几类评估进行解析,并重点探讨房地产评估的核心要点。
一、房地产评估
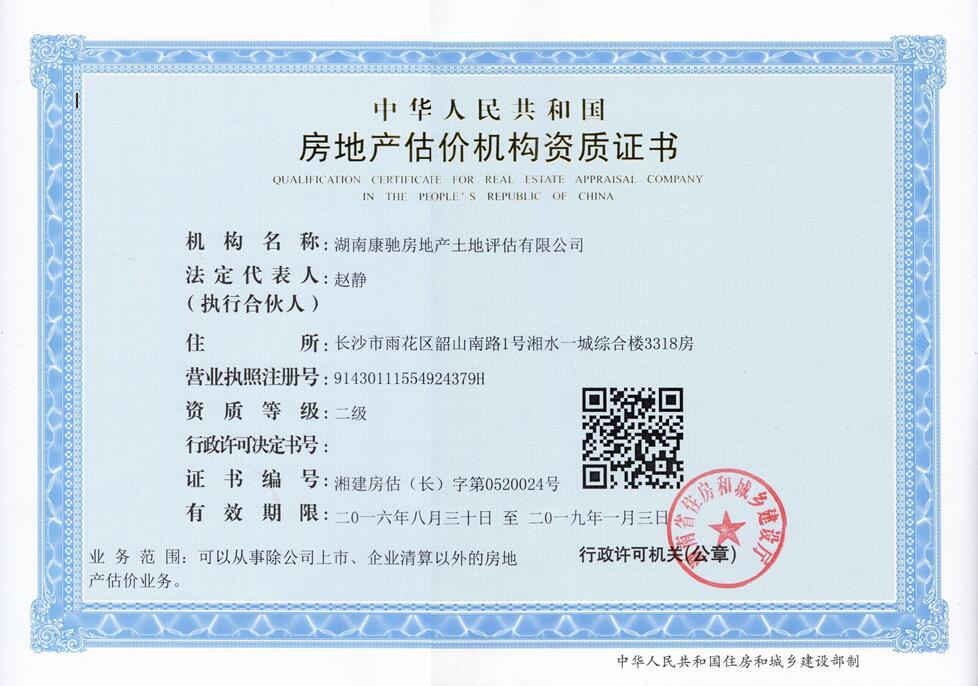
房地产评估是指注册房地产估价师根据特定目的,遵循公认的估价原则,按照严谨的估价程序,运用科学的估价方法,对房地产在价值时点的价值进行估算和判定的活动。其核心要素包括:
- 估价目的:如转让、抵押、征收、课税、保险等,目的不同直接影响价值类型的选择(市场价值、投资价值、抵押价值等)。
- 价值时点:评估结果对应的具体日期,需明确且唯一。
- 估价原则:合法原则、最高最佳利用原则、替代原则、价值时点原则等。
- 估价方法:比较法、收益法、成本法、假设开发法等,需根据对象特点和资料可得性选用。房地产评估常用于房地产买卖、抵押贷款、房屋征收补偿、企业与房地产相关资产重组等场景。
二、存贷评估
存贷评估一般指对存货及信贷资产(或存贷款项)的评估,常见于企业改制、审计、抵押融资及金融不良资产处置中。该评估关注存货的实际价值、流动性及信贷资产的可回收性:
- 存货评估:需核实存货数量、质量、市场价值及呆滞、残损情况,可采用市场法或成本法。
- 信贷资产评估:对贷款五级分类下的债权价值进行分析,评估其可回收金额及风险,常需结合债务人偿债能力及担保物价值。
由于存货具有时效性和波动性,存贷评估特别强调评估基准日的选择及现场清查核实,以确保评估结果的客观性。
三、固定资产评估
固定资产评估是对企业固定资产(如机器设备、房屋建筑物、运输工具、电子设备等)在评估基准日的价值进行评定估算。其要点包括:
- 明确固定资产范围与权属:核对购置合同、发票、产权证书等,确保权属清晰。
- 现场勘查与成新率判断:通过实地查看、技术鉴定判断资产的使用状况、磨损程度,合理确定成新率。
- 方法选择:机器设备常用成本法(重置成本×成新率)、市场法;房屋建筑物常采用重置成本法或市场法。对于特定目的,可能还需采用收益法。固定资产评估是企业抵押融资、资产转让、财务报告等的常见需求。
四、改制企业整体评估
改制企业整体评估是指在企业改制(如国有企业公司制改造、股权多元化、并购重组等)过程中,对企业的整体价值进行评估,通常采用资产基础法、收益法和市场法三种基本方法。其特点与难点包括:
- 评估范围广:涉及企业全部资产、负债及或有事项,需全方位清查与审计。
- 权属核查复杂:尤其对于历史遗留的土地、房产、划拨资产等,需逐一确认权属及处置限制。
- 价值类型多元:可能涉及市场价值、投资价值或清算价值等,需依据改制方案确定。
- 重视持续经营能力:通常需进行收益法评估,预测未来现金流并合理确定折现率参数。
- 防范国有资产流失:确保评估程序合规、方法适当、参数合理,为改制提供公允的价值参考。改制企业整体评估不仅关注单项资产,更强调企业作为有机整体的盈利能力与协同效应。
五、评估实践的共同原则
无论何种评估业务,均应遵循独立性、客观性、科学性的原则,严格执行资产评估准则和职业道德规范。在现场调查、资料收集、方法运用、报告编写各环节中,充分披露评估假设与限制条件,并做好评估工作底稿,以保障评估结论的合理性与可追溯性。应关注评估基准日后的重大事项,必要时在报告中进行说明或提示。
资产评估在房地产、存贷、固定资产以及改制企业整体评估等领域扮演着重要角色,为交易与决策提供价值尺度和风险参考。各类评估既遵循共同的专业准则,又各有其侧重点和技术难点。评估人员应结合具体目的与经济行为,合理设计评估方案,文明执业,提升报告质量,更好地服务市场主体与经济秩序。