穿透底层业务看风险 P2P资产端房地产评估的深度解析
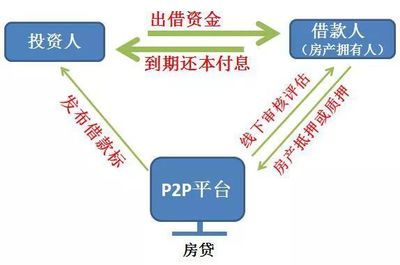
在P2P网贷的投资决策中,资产端的风险识别是核心环节。尤其当底层资产涉及房地产时,其估值合理性、变现能力与法律瑕疵直接影响回款安全性。本文从房地产评估视角,教你如何穿透业务表象,识别P2P资产端的真实风险。
一、为什么P2P资产端需要关注房地产评估
P2P平台常以房产抵押作为增信手段。但抵押权不等于还款保障:若评估价值虚高,借款人违约时处置价格不足以覆盖本息;若评估流程不合规,抵押登记可能无效;若市场下行,变现周期拉长,流动性风险随之爆发。因此,投资者需具备“评估穿透”意识:看到房产抵押,要追问评估机构资质、评估方法、价值时点及抵押率设定逻辑,而非仅被“有房抵押”的宣传话术误导。
二、房地产评估的三大关键方法及风险点
- 市场比较法:参照周边同类房产成交价修正。常见风险是“选择性对标”——选取高位成交案例,忽视房龄、楼层、朝向等折价因素。穿透要点:核查可比实例的真实交易时间与价格,关注调整系数的合理性。
- 收益法:基于租金收益折现。风险集中于租金数据失真与折现率操纵。若平台展示的租金水平显著高于区域平均,或空置率被隐去,估值即被高估。穿透要点:核对租赁合同、实地租金水平,自问“该物业在当前市场能否持续产生吻合评估的现金流”。
- 成本法:以重置成本扣减折旧。P2P资产端中此类评估多用于厂房、自建房等特殊物业。风险在于土地取得成本与建安成本的口径模糊,以及折旧计算的随意性。穿透要点:要求披露土地性质、取得方式及当地建安造价参考标准。
三、评估报告里容易藏雷的四个细节
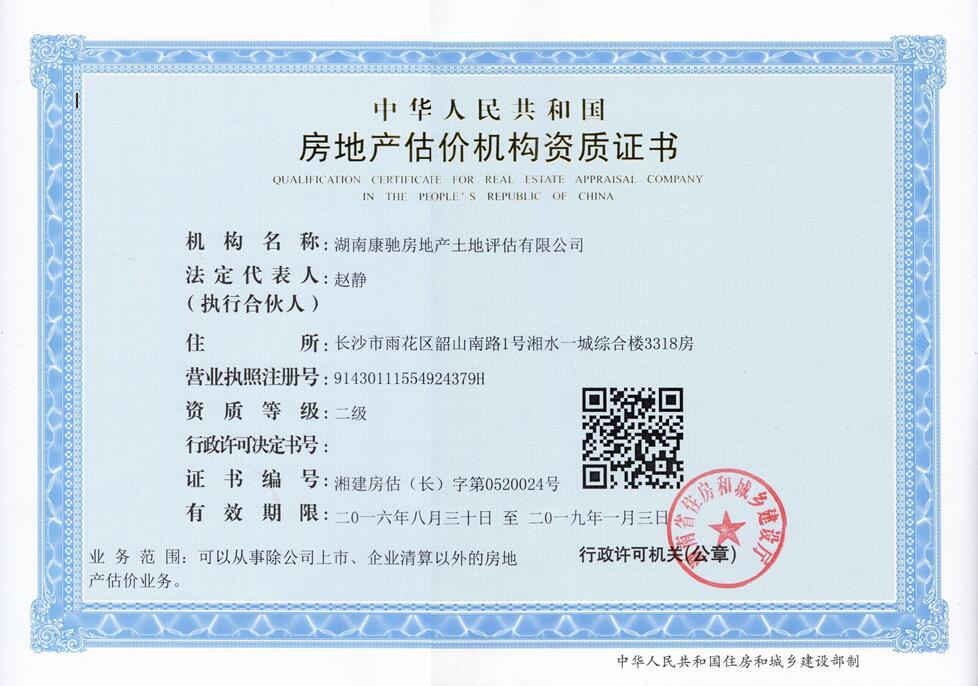
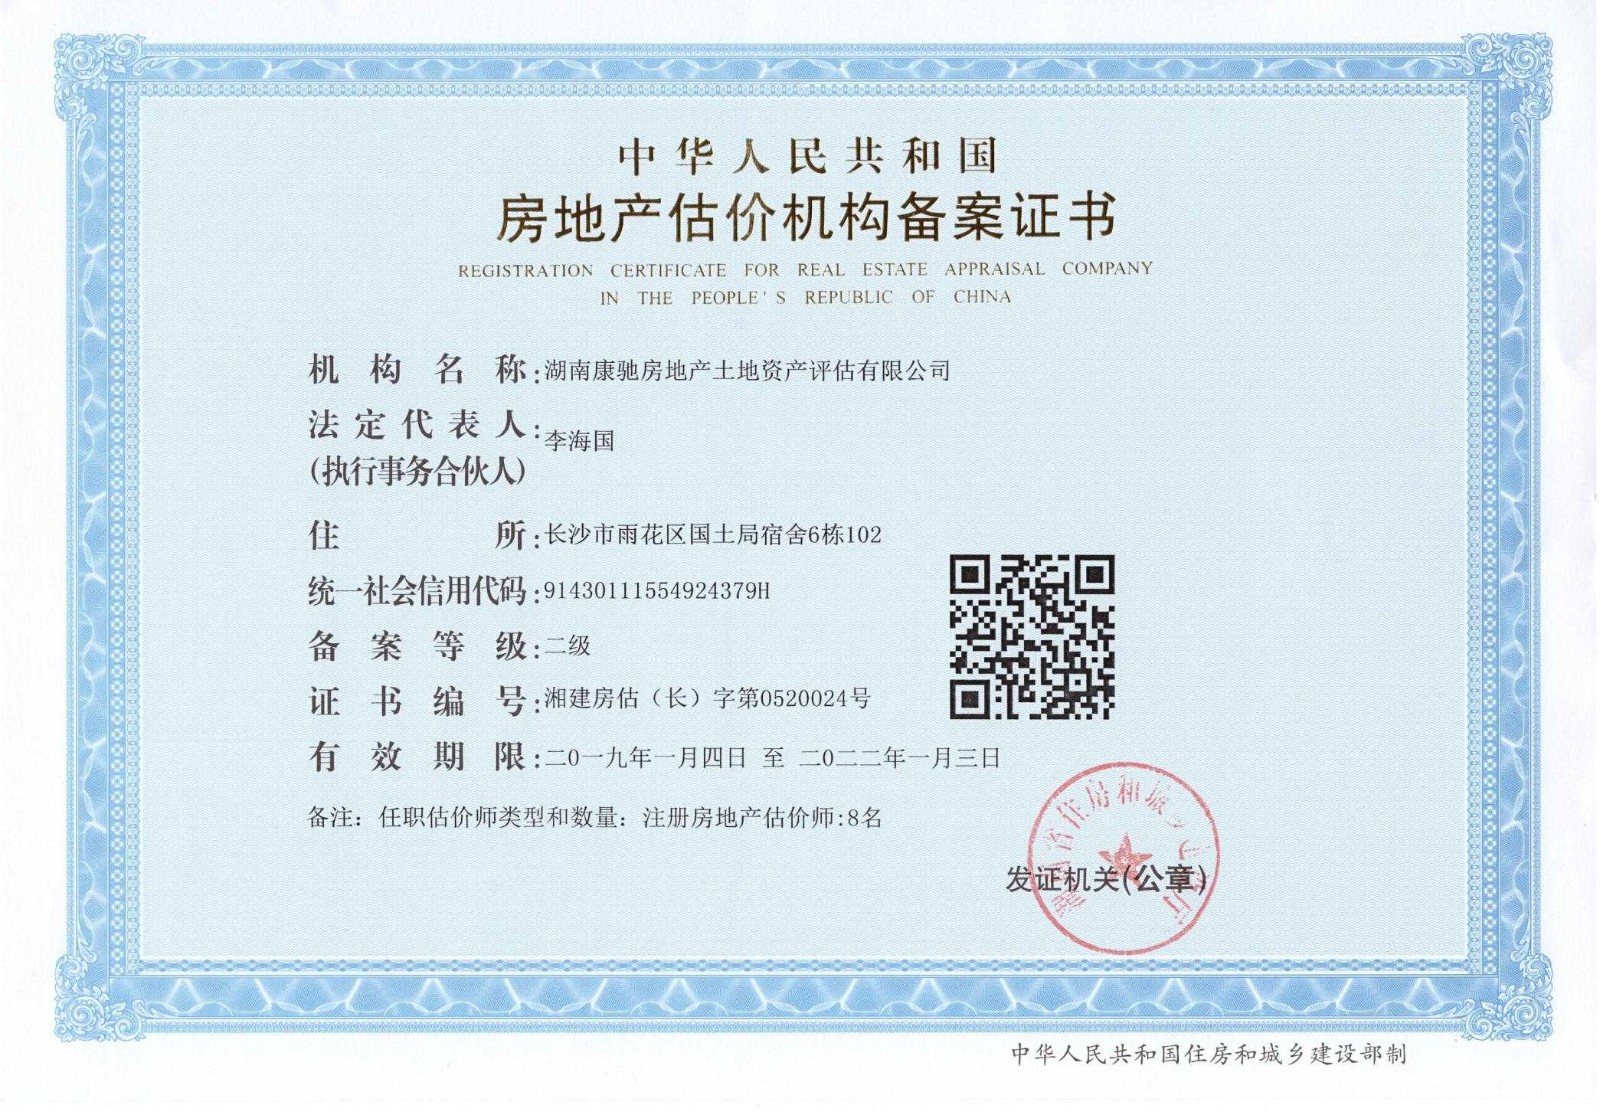
- 评估机构资质与独立性:是否具备住建部门备案的房地产估价机构资质?是否为平台关联方或借款人指定?关联评估往往放松估值尺度。
- 价值时点有效性:评估基准日距借款日多久?若超过6个月且市场已下行,估值需重新审视。
- 抵押率与贷款价值比:并非抵押率越低越安全——要结合区域市场流动性。商业物业抵押率50%可能已偏高,而一线城市住宅抵押率70%在房价平稳期仍属可控,但需压力测试房价下跌20%后的覆盖情况。
- 他项权利与优先顺位:该房产是否存在在先抵押、查封或租赁权对抗?尤其注意“买卖不破租赁”对处置变现的影响。
四、穿透底层业务的风险识别路径
第一步:还原借款用途与还款来源。 若借款人依赖房产再融资或销售收入还款,需判断其现金流与房地产市场的相关性。房地产抵押的P2P项目,若第一还款来源缺失,抵押物即成为“最后的晚餐”。
第二步:交叉验证评估价值。 借助当地住建局备案成交数据、中介机构报价、司法拍卖折价率,形成对评估值的独立判断。若平台估值较司法拍卖均价高出20%以上,应视作高风险信号。
第三步:模拟处置场景。 问三个问题:若借款人违约,该房产在当地司法拍卖的平均成交周期多长?扣除诉讼费、评估费、税费后的净回款比例几何?是否存在产权瑕疵导致无法过户?二手房市场流动性越差的城市,抵押物保护能力越弱。
第四步:识别资产集中度风险。 若P2P平台大量资产集中于同一区县、同一开发商或同一物业类型(如商铺、公寓),一荣俱荣的背后是一损俱损。房地产的区域性风险极易通过集中抵押传导为平台系统性风险。
五、
房地产抵押不是P2P投资的安全垫,评估报告亦非免死金牌。投资者应以“业务逻辑为先、评估数据穿钉、处置场景推演”为原则,重点审查评估方法的适用性、价值时点的时效性、抵押顺位的合法性与区域市场的变现力。唯有穿透房地产评估表层的数字,审视底层资产的真实价值与法律状态,方能识别P2P资产端暗藏的风险,做出理性的投资判断。